Domain whisky-kaufen.de kaufen?
Wir ziehen mit dem Projekt
whisky-kaufen.de um.
Sind Sie am Kauf der Domain
whisky-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain whisky-kaufen.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **


Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung oder systemgerechte Anrechnung von Kapitalertragsteuer?, Taschenbuch von Nico Waldmann,Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung Oder Systemgerechte Anrechnung Von Kapitalertragsteuer?, Taschenbuch Von Nico Waldmann, Grin, 978-3-346-55263-1, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antoniewicz, Heiko: Aromen - Das KochbuchAromen - Das Kochbuch , Kreativ kombinieren für neue Geschmackserlebnisse. Genial kochen mit Foodpairing , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210323, Produktform: Leinen, Autoren: Antoniewicz, Heiko, Seitenzahl/Blattzahl: 240, Abbildungen: Über 150 farbige Fotos, Keyword: Aroma; Aroma Bibel; Aroma Kochbuch; Aromaharmonie; Aromen; Aromen Buch; Aromen kombinieren; Aromenspiel; Außergewöhnliche Rezepte; Bitter; Dinner Idee; Flavour; Food Pairing; Food Pairing Buch; Food Pairing Rezepte; Foodpairing; GAD-Medaille; Gastronomische Akademie Deutschlands; Geruch; Geschenk zu Ostern; Geschmack Sinne; Geschmack schulen; Geschmacksthesaurus; Geschma¿cker; Grund-Kochbuch; Kitchen Impossible; Kochbuch; Kochen Wochenende; Kochen für Angeber; Kochen zum Angeben; Kombinationen; Kombinieren; Ostergeschenk; Ostergeschenk für Kinder; Rezepte; Sa¿ure; Standardwerk; Süß; Tasting; besonderer Geschmack; besonders kochen; für Ga¿ste; kreative Küche, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Kochen und Rezepte allgemein, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Huhn und anderem Geflügel, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: DK Verlag Dorling Kindersley, Länge: 277, Breite: 216, Höhe: 25, Gewicht: 1204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 254005829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
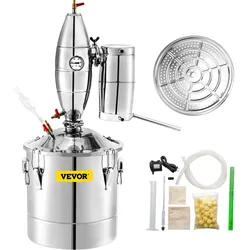
VEVOR Alkohol-Edelstahl-Brennerei 70L Schnapsbrenner Destille Edelstahl Alkohol-Destillierkolben Schwarzbrennerei DestillationVEVOR Alkohol-Edelstahl-Brennerei 70L Schnapsbrenner Destille Edelstahl Alkohol-Destillierkolben Schwarzbrennerei Destillation 70 L großes Fassungsvermögen Effizienter Rektifikationsturm Zweistufiger Verflüssiger Wasserumwälzpumpe Komplettes Zubehör Verschiedene Heizmethoden Größe des Kondensationsfasses: Φ 5,5 x 11 Zoll / Φ 140 x 280 mm,Fassungsvermögen des Gärbehälters: 70 L / 15,4 UK Gal,Eingabe Menge: etwa 17,5 kg Reis,Alkohol-Dampfzeit: 1-2 h (einschließlich Aufheizzeit),Größe des Gärbehälters: Φ 17,7 x 17,7 Zoll / Φ 450 x 450 mm,Artikelgewicht: 23,1 lbs / 10,5 kg235,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuer-, Körperschaftsteuer-, Kapitalertragsteuer- und Landesteuergesetz, Gebundene Ausgabe von , De Gruyter, 978-3-11-266465-0Einkommensteuer-, Körperschaftsteuer-, Kapitalertragsteuer- Und Landesteuergesetz, Gebundene Ausgabe Von, De Gruyter, 978-3-11-266465-0, Seitenanzahl: 84109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **

Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Taschenbuch von Oliver Rhodius,Johannes Lofing, Betriebswirtschaftlicher Verlag Gabler,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Taschenbuch Von Oliver Rhodius,johannes Lofing, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3246-4, Seitenanzahl: 30549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung oder systemgerechte Anrechnung von Kapitalertragsteuer?, Taschenbuch von Nico Waldmann,Cum Ex Dividendenstripping. Missbräuchliche Steuergestaltung Oder Systemgerechte Anrechnung Von Kapitalertragsteuer?, Taschenbuch Von Nico Waldmann, Grin, 978-3-346-55263-1, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antoniewicz, Heiko: Aromen - Das KochbuchAromen - Das Kochbuch , Kreativ kombinieren für neue Geschmackserlebnisse. Genial kochen mit Foodpairing , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210323, Produktform: Leinen, Autoren: Antoniewicz, Heiko, Seitenzahl/Blattzahl: 240, Abbildungen: Über 150 farbige Fotos, Keyword: Aroma; Aroma Bibel; Aroma Kochbuch; Aromaharmonie; Aromen; Aromen Buch; Aromen kombinieren; Aromenspiel; Außergewöhnliche Rezepte; Bitter; Dinner Idee; Flavour; Food Pairing; Food Pairing Buch; Food Pairing Rezepte; Foodpairing; GAD-Medaille; Gastronomische Akademie Deutschlands; Geruch; Geschenk zu Ostern; Geschmack Sinne; Geschmack schulen; Geschmacksthesaurus; Geschma¿cker; Grund-Kochbuch; Kitchen Impossible; Kochbuch; Kochen Wochenende; Kochen für Angeber; Kochen zum Angeben; Kombinationen; Kombinieren; Ostergeschenk; Ostergeschenk für Kinder; Rezepte; Sa¿ure; Standardwerk; Süß; Tasting; besonderer Geschmack; besonders kochen; für Ga¿ste; kreative Küche, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen mit Fisch und Meeresfrüchten~Kochen mit Kräutern und Gewürzen~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Kochen und Rezepte allgemein, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Huhn und anderem Geflügel, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: DK Verlag Dorling Kindersley, Länge: 277, Breite: 216, Höhe: 25, Gewicht: 1204, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 254005829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
VEVOR Alkohol-Edelstahl-Brennerei 70L Schnapsbrenner Destille Edelstahl Alkohol-Destillierkolben Schwarzbrennerei DestillationVEVOR Alkohol-Edelstahl-Brennerei 70L Schnapsbrenner Destille Edelstahl Alkohol-Destillierkolben Schwarzbrennerei Destillation 70 L großes Fassungsvermögen Effizienter Rektifikationsturm Zweistufiger Verflüssiger Wasserumwälzpumpe Komplettes Zubehör Verschiedene Heizmethoden Größe des Kondensationsfasses: Φ 5,5 x 11 Zoll / Φ 140 x 280 mm,Fassungsvermögen des Gärbehälters: 70 L / 15,4 UK Gal,Eingabe Menge: etwa 17,5 kg Reis,Alkohol-Dampfzeit: 1-2 h (einschließlich Aufheizzeit),Größe des Gärbehälters: Φ 17,7 x 17,7 Zoll / Φ 450 x 450 mm,Artikelgewicht: 23,1 lbs / 10,5 kg235,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuer-, Körperschaftsteuer-, Kapitalertragsteuer- und Landesteuergesetz, Gebundene Ausgabe von , De Gruyter, 978-3-11-266465-0Einkommensteuer-, Körperschaftsteuer-, Kapitalertragsteuer- Und Landesteuergesetz, Gebundene Ausgabe Von, De Gruyter, 978-3-11-266465-0, Seitenanzahl: 84109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Gebundene Ausgabe von Oliver Rhodius,Johannes Lofing, Springer Fachmedien Wiesbaden GmbH,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Gebundene Ausgabe Von Oliver Rhodius,johannes Lofing, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-36986-6, Seitenanzahl: 42579,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
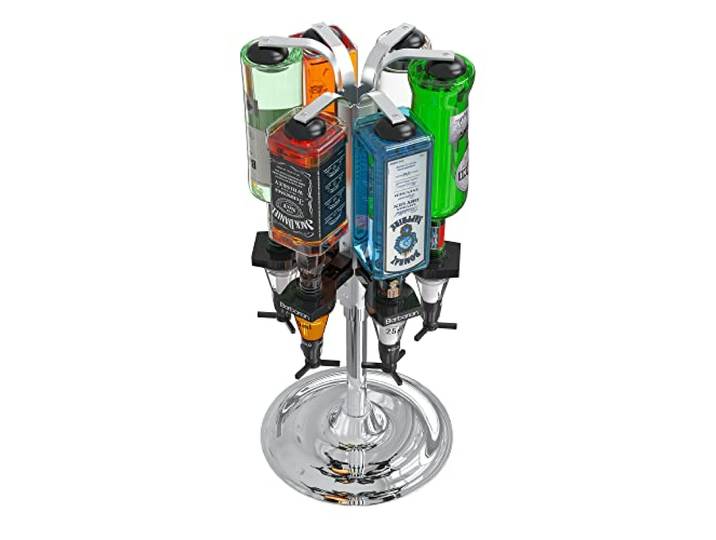
Barbarian Drehoptik für 4/6 Flaschen für Hausbar – Bar Butler Shot Measure Halterung Alkohol Wein kopfüber Getränkespender Spirituosen Männerhöhle<p>Die <strong>Barbarian Drehoptik</strong> für 4/6 Flaschen ist die ideale Ergänzung für deine <strong>Hausbar</strong> und verwandelt jeden Drink in ein Erlebnis. Mit dieser innovativen <strong>Bar Butler Shot Measure Halterung</strong> kannst du deine Spirituosen stilvoll und praktisch präsentieren. Die hochwertige Konstruktion aus <strong>Edelstahl</strong> sorgt nicht nur für eine ansprechende Optik, sondern auch für Langlebigkeit und Stabilität.</p><p>Das System ist mit <strong>25-ml-Maßnahmen</strong> ausgestattet, die in Großbritannien hergestellt und staatlich gestempelt sind. Die gefederten Arme halten Flaschen mit einem Volumen von 70 cl oder 1 l sicher kopfüber, sodass du jederzeit den perfekten Schuss gießen kannst. Das bewährte Schnellverschluss-Design ermöglicht eine reibungslose Rotation und nimmt minimalen Platz auf deiner Bar ein.</p><p>Beeindrucke deine Gäste mit diesem funktionalen <strong>Getränkespender</strong>, der nicht nur einfach zu montieren, sondern auch leicht zu bedienen ist. Er wird schnell zum Gesprächsthema in deiner <strong>Männerhöhle</strong> oder bei geselligen Abenden. Du kannst sogar zwei Einheiten nebeneinander installieren oder eine an jedem Ende der Bar platzieren, um deine Spirituosenauswahl zu erweitern.</p><p>Dank des kompakten Designs ist die <strong>Barbarian Drehoptik</strong> auch ideal für Gartenpartys oder als praktischer Helfer beim Abendessen. Lass deine Gäste sich selbst bedienen und genieße die bewundernden Blicke auf deine stilvolle Bar.</p>171,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.